
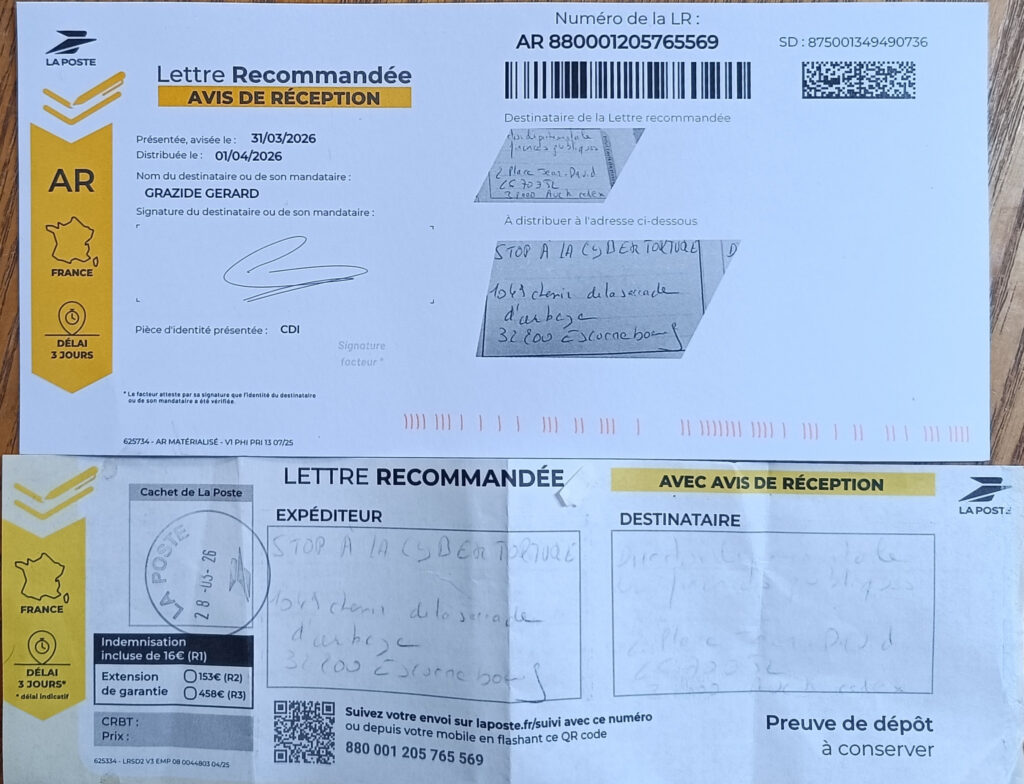
Première victoire, après le refus des services des impôts de nous accorder le droit de défiscalisation de vos dons, notre appel n’a pas été relevé à ce jour.
Article L. 80 CB du LPF : le second examen doit respecter les mêmes délais que la demande initiale.
Rescrit mécénat : l’absence de réponse dans les six mois vaut accord tacite.
Second examen : lorsque le délai expire sans réponse, le demandeur peut se prévaloir d’une position favorable implicite.
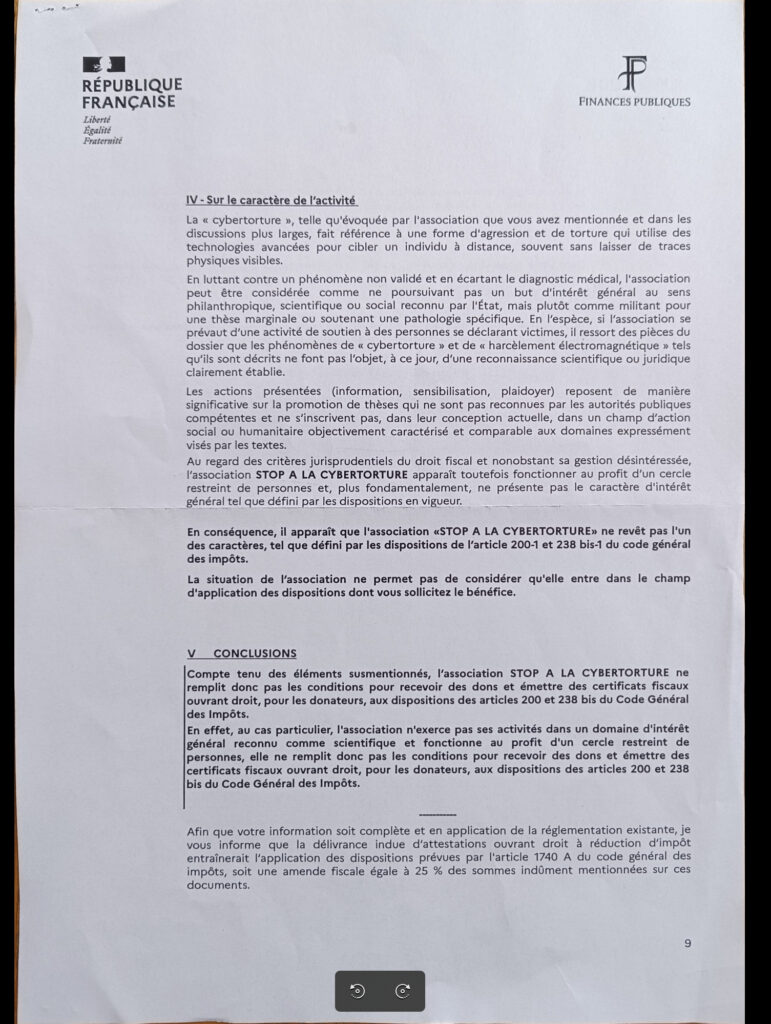
Lettre de Refus de l’administration lors de la première demande : la conclusion
Laisser un commentaire